money manifestation
Manifestar estabilidade financeira em 5 minutos por dia
Uma prática tranquila de 5 minutos para manifestar estabilidade financeira com áudio do Eu dos Sonhos, pistas de hábito, provas com dinheiro e decisões diárias mais calmas.
Domingo. A chaleira desligou antes de eu encontrar meus óculos. Para manifestar estabilidade financeira com um áudio do Eu dos Sonhos de 5 minutos, eu escuto todos os dias, ensaio a identidade de uma pessoa firme com dinheiro e depois tomo uma pequena ação financeira. O áudio não é mágica. É uma pista, repetida até que meu comportamento tenha um lugar mais calmo para se apoiar.
O que significa manifestar estabilidade financeira com áudio?
Significa que eu uso uma gravação curta para ensaiar os pensamentos e comportamentos da versão financeiramente estável de mim antes que o dia comece a gastar por mim.
Uso a palavra manifestar com cuidado aqui. Não quero dizer ficar sentado na cozinha esperando que o aluguel mude de ideia. Quero dizer nomear uma identidade financeira estável, ouvi-la todos os dias e deixar essa identidade escolher uma próxima ação. O Federal Reserve informou, na sua Survey of Household Economics and Decisionmaking de 2023, que 37% dos adultos não conseguiriam cobrir uma emergência de 400 dólares totalmente com dinheiro ou equivalente. Esse número não é abstrato quando eu leio à mesa. Ele soa como gavetas abrindo, cartões sendo conferidos, alguém prendendo a respiração.
O áudio dá ao sistema nervoso um roteiro antes que o medo antigo de dinheiro escreva outro. No Método AYA, a prática é simples: O Método AYA é uma prática diária de manifestação em áudio. Todos os dias, você escuta uma gravação curta e personalizada — seu Momento Eu dos Sonhos — narrada pela versão de você que já manifestou a vida que você tem a intenção de viver. Escutar é a prática. A repetição é o trabalho. O áudio é o método.
Estabilidade financeira, para mim, não é um número grande o bastante para impressionar um desconhecido. É conta paga antes do pânico, compras de mercado feitas sem checar a conta seis vezes e uma poupança que sobrevive a uma terça-feira ruim. O Pew Research Center informou em 2024 que inflação e custos domésticos continuavam entre as principais preocupações de muitos adultos nos Estados Unidos. Meu corpo já sabia disso antes do relatório.
Uma prática de dinheiro precisa ser pequena o bastante para sobreviver a uma pessoa cansada. Cinco minutos sobrevivem a mim.
Aqui está a distinção que eu mantenho na página:
| Prática | O que peço que ela faça | O que não peço que ela faça |
|---|---|---|
| Áudio do Eu dos Sonhos | Ensaiar uma identidade estável todos os dias | Substituir ganhar, poupar ou planejar |
| Checagem de orçamento | Mostrar os números atuais | Me dizer quem eu mereço ser |
| Afirmação diária | Dar uma frase de direção | Sustentar o método inteiro |
| Quadro de Manifestação | Manter provas visíveis por perto | Virar prova por si só |
Eu mantenho essa tabela porque já construí produtos de hábito usados por cerca de 14.000 pessoas, e funções confusas quebram hábitos. Quando uma ferramenta precisa fazer cinco trabalhos, a pessoa desiste até quinta-feira.
Por que cinco minutos funcionam melhor do que um ritual longo de dinheiro?
Cinco minutos funcionam porque removem a parte em que a ambição torna o hábito caro demais para repetir.
Aprendi isso do jeito nada glamouroso, por gráficos de retenção. No pequeno app de hábitos que construí, a queda da primeira semana era sempre mais forte quando os usuários tornavam o primeiro objetivo grande demais. BJ Fogg, pesquisador de comportamento de Stanford, escreve há anos que comportamentos minúsculos funcionam porque são mais fáceis de fazer quando a motivação está baixa. Medo de dinheiro derruba a motivação rápido. Um áudio curto respeita isso.
O formato de 5 minutos também impede que a prática vire mais uma tarefa financeira. Eu já tenho tarefas: impostos, recibos, assinaturas, a vergonha silenciosa de um teste grátis que esqueci por 3 meses. Quando o áudio fica curto, posso escutar antes de escovar os dentes. É nessa ordem que faço. Áudio, dentes, café. Não negocio comigo antes das 7h15.
Existe uma razão de design de comportamento para isso. Um estudo de 2002 da Duke University, frequentemente associado a Wendy Wood e colegas, descobriu que cerca de 43% das ações diárias eram realizadas de forma habitual em contextos familiares. O número não é perfeito para toda vida, mas o princípio se sustentou nos meus próprios dados: o contexto carrega o comportamento depois que o entusiasmo vai embora.
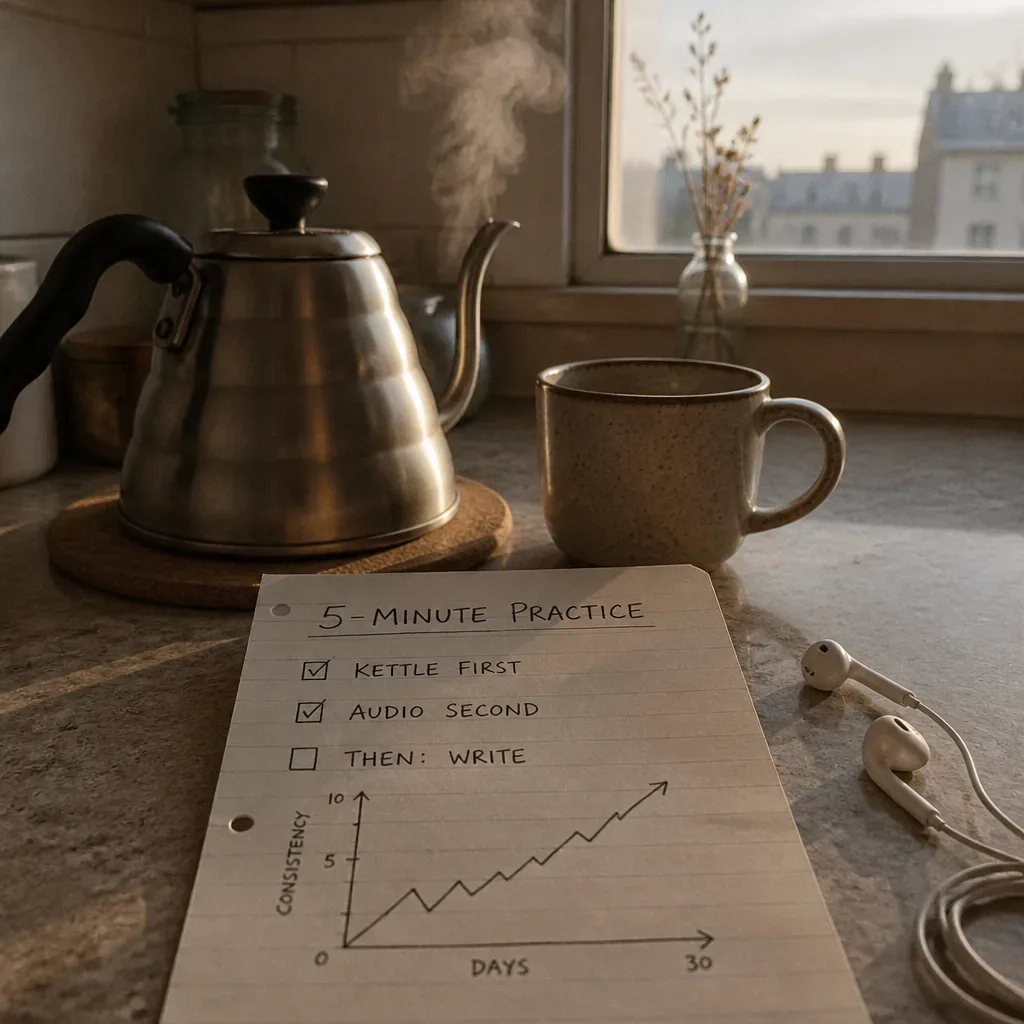
O áudio vira uma pista de contexto. A chaleira diz manhã. Os fones dizem meu eu estável fala agora. O caderno diz deixe uma prova.
Eu uso um áudio do Eu dos Sonhos de 5 minutos assim:
- Aperto play antes de checar mensagens.
- Ouço meu eu estável descrever uma cena comum com dinheiro.
- Deixo a cena ser sem graça e específica.
- Escrevo uma ação financeira que posso terminar hoje.
- Paro antes de transformar a prática em drama.
Uma prática que precisa de um humor perfeito não é uma prática. É uma previsão do tempo.
Se você quiser o mapa mais amplo, eu leria isso junto com o pilar de Manifestação, especialmente se estiver tentando separar desejo de atenção repetida. Eu precisei dessa separação. Ainda preciso.
O que meu áudio do Eu dos Sonhos deve realmente dizer sobre dinheiro?
Ele deve dizer provas específicas e críveis de estabilidade financeira no presente, com a voz da versão de você que já se comporta assim.
Escrevi o meu numa terça à noite com um lápis sem ponta, porque canetas me fazem performar. O primeiro rascunho era grandioso demais. Tinha números grandes. Soava como alguém tentando vencer uma discussão com o medo. Então risquei quase tudo. Neville Goddard escreveu muito sobre sentir o desejo realizado, mas a parte que considero útil não é teatro. É a suposição sentida de ser a pessoa que agiria diferente agora.
Minha versão melhor dizia isto: eu confiro minha conta sem encolher. Eu pago o que vence antes que vire ruído. Eu transfiro um valor pequeno para a poupança porque valores pequenos ainda são votos. Eu pauso antes de comprar aquilo que, na verdade, é um sentimento. Eu sei o que entra. Eu sei o que sai. Meu dinheiro tem datas.
A American Psychological Association já identificou repetidamente o dinheiro como uma grande fonte de estresse em seus relatórios Stress in America; em 2023, inflação e economia foram citadas por muitos adultos como fatores significativos de estresse. Isso importa porque um cérebro estressado não precisa de poesia primeiro. Precisa de orientação.
Eu mantenho estes ingredientes no roteiro:
- Uma linha sobre segurança no corpo.
- Uma linha sobre conhecer os números.
- Uma linha sobre contas resolvidas em dia.
- Uma linha sobre poupar, mesmo que o valor seja 5 dólares.
- Uma linha sobre dizer não sem fazer um discurso.
- Uma linha sobre a próxima ação visível.
Se você já usa uma frase diária do pilar de Afirmações, deixe que ela seja um complemento, não o motor inteiro. O áudio sustenta o dia a dia. Uma frase pode apontar. A gravação pode imergir.
Aqui está uma pequena estrutura de roteiro que já usei:
Eu sou a versão de mim que confere os números com calma. Eu sei o que vence esta semana. Eu escolho uma ação limpa antes de gastar. Eu deixo pequenas economias contarem. Eu não confundo pressão com verdade. Estou construindo estabilidade de formas datadas e visíveis.
O dinheiro fica menos mítico quando tem uma data, um valor e uma próxima ação.
Como encaixo a prática em uma manhã real?
Eu conecto o áudio a uma pista matinal que já existe, para não precisar de uma nova personalidade antes do café da manhã.
Minha pista é a chaleira. A sua pode ser a luz do banheiro, o ponto de ônibus, a primeira subida de elevador ou o momento em que seu notebook abre. A pista importa mais do que o romance da pista. James Clear popularizou o empilhamento de hábitos, e a base de pesquisa por trás disso é mais antiga do que a frase: intenções de implementação, estudadas por Peter Gollwitzer, mostram que planos do tipo se-então podem aumentar a execução em muitos comportamentos. Se a chaleira, então o áudio. Se as portas do trem fecham, então o áudio. Se o café passa, então o áudio.
Eu deixo o celular virado para baixo. Isso não é pureza moral. É engenharia. Se vejo mensagens primeiro, minha atenção vai para as emergências de outras pessoas. Um artigo de 2023 da Reviews of Human Factors and Ergonomics usaria uma linguagem mais limpa para alternância de atenção, mas minha cozinha tem seu próprio termo: eu vazo.
Os primeiros 30 segundos decidem a manhã. Eu não pergunto se estou com vontade de escutar. Aperto play ainda meio dormindo, obediente o bastante.
Meu preparo é simples:
| Pista | Onde fica o áudio | Prova depois de escutar |
|---|---|---|
| A chaleira ferve | Fones já ao lado da caneca | Escrever a ação financeira de hoje |
| O trem começa a andar | Áudio baixado offline | Conferir uma conta depois de chegar |
| A pausa do almoço começa | Lembrete no calendário às 12h05 | Cancelar ou adiar uma despesa |
| O abajur da cama acende | Celular em modo foco | Transferir um valor pequeno para a poupança |
Vi milhares de usuários tentarem construir hábitos, e os que continuam geralmente colocam a linha de largada embaraçosamente perto. Não nobre. Perto.
Em algumas manhãs, acrescento uma frase da minha página de afirmações depois do áudio. Em outras, olho para meu Quadro de Manifestação, porque tenho ali uma foto de um saldo de conta de um mês em que não andei para trás. Mas não confundo essas coisas com a prática principal. O áudio é o método. O resto são pequenos objetos ao redor.
Se você mede o tempo, 5 minutos bastam: 4 minutos para escutar, 1 minuto para a prova. Um estudo de 2019 no Journal of Behavioral Medicine descobriu que intervenções de autoafirmação podem apoiar respostas adaptativas sob ameaça, embora os efeitos variem conforme o contexto. Eu tomo isso como permissão para ser modesto.
Que ação financeira devo tomar depois de escutar?
Eu tomo uma ação pequena o bastante para terminar na hora e concreta o bastante para deixar prova.
A ação nem sempre é poupar. Às vezes, é olhar. Olhar é subestimado. A evitação também cobra juros, nem sempre em dinheiro, mas muitas vezes em multas por atraso e tensão no corpo. O trabalho do Consumer Financial Protection Bureau sobre bem-estar financeiro define bem-estar, em parte, como ter controle sobre as finanças do dia a dia e capacidade de absorver choques. Controle começa ao ver o que existe.
Minha regra é uma ação de menos de 60 segundos. Não porque ações maiores sejam ruins, mas porque 60 segundos impedem a negociação. Posso sempre continuar depois. Muitas vezes continuo. Mas a promessa fica pequena, porque promessas pequenas mantêm a confiança com meu eu de amanhã.
Aqui estão ações que contam:
- Conferir o saldo de uma conta.
- Pagar uma conta que já venceu.
- Transferir 5, 10 ou 20 dólares para a poupança.
- Cancelar uma assinatura sem uso.
- Colocar uma pausa de 24 horas em uma compra.
- Escrever no papel a próxima data de pagamento e a próxima data de conta.
- Enviar uma fatura ou lembrete de pagamento.
Uma pessoa estável não é alguém que nunca quer coisas. Uma pessoa estável consegue esperar tempo suficiente para escolher.
Se a astrologia faz parte de como você marca o tempo, eu manteria a prática concreta e leria Astrologia e manifestação como apoio de timing, não como permissão para evitar números. Já usei datas da lua como datas de revisão. A conta ainda precisava ser aberta.
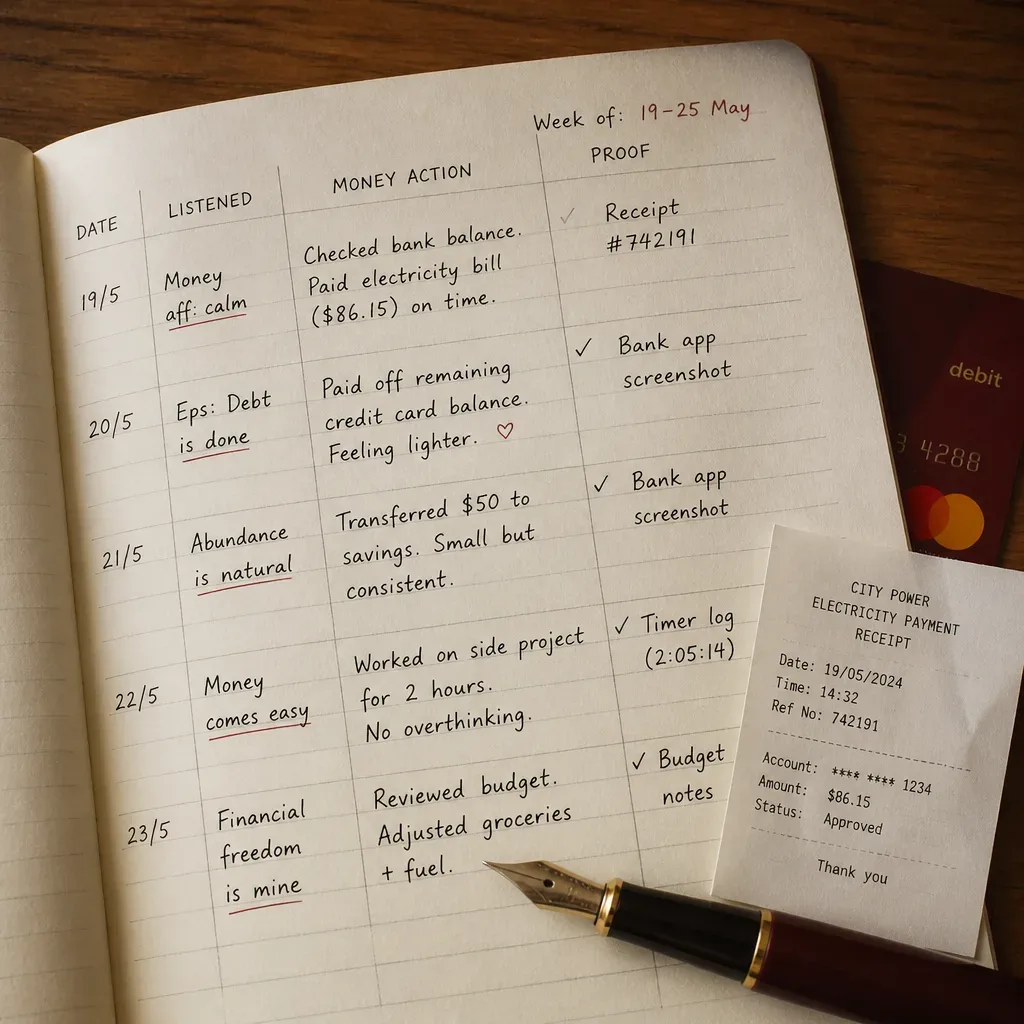
Joe Dispenza fala muitas vezes sobre ensaiar um estado futuro até o corpo começar a reconhecê-lo. Eu guardo isso ao lado da ciência dos hábitos, com um cuidado escrito a lápis: o corpo também precisa de recibos. Depois do áudio, eu deixo um. Uma confirmação de transferência. Uma conta riscada. Uma nota dizendo conta conferida, sem me esconder.
Uma prova por dia vira 30 provas em um mês. Trinta provas são mais difíceis de descartar do que um humor.
Como acompanho se a estabilidade financeira está realmente mudando?
Eu acompanho provas, não sentimentos, porque sentimentos se movem rápido demais para serem a única medida.
Uso uma página pequena com 4 colunas: data, escutei, ação financeira, prova. Não é bonita. Rastreadores bonitos às vezes viram mais uma coisa para manter. Nos dados do meu antigo app, usuários que criavam registros binários simples costumavam permanecer mais tempo do que usuários que personalizavam painéis complexos. Não posso publicar todos os números internos porque a privacidade dos usuários importa, mas o padrão era claro em milhares de contas: o atrito se esconde dentro da beleza.
Aqui está a versão no meu caderno:
| Data | Escutei? | Ação financeira | Prova |
|---|---|---|---|
| 1º de out. | Sim | Conferi a conta do aluguel | Saldo escrito |
| 2 de out. | Sim | Adiei a jaqueta | Nota de 24 horas |
| 3 de out. | Sim | Transferi 10 dólares | Transferência salva |
| 4 de out. | Não | Paguei a conta do telefone | Recibo salvo |
O dia perdido importa menos do que o retorno. Pesquisas sobre hábitos costumam observar que a automaticidade cresce pela repetição em contexto, não pela perfeição. Um estudo conhecido de 2009 de Phillippa Lally e colegas descobriu que a formação de hábitos levou, em média, 66 dias, com grande variação de 18 a 254 dias. Gosto desse intervalo porque ele soa como pessoas reais.
Eu verifico 3 sinais todo domingo:
- Escutei pelo menos 5 dias esta semana?
- Deixei pelo menos 3 provas de dinheiro?
- Uma decisão pareceu mais calma do que antes?
A terceira pergunta é subjetiva, mas eu a mantenho. Estabilidade é em parte numérica e em parte fisiológica. Se consigo abrir o app do banco sem meus ombros subirem, isso conta. Se consigo dizer não esta semana sem explicar minha infância inteira, isso também conta.
Também mantenho uma medida mensal: reserva de emergência. Pode ser 25 dólares. Pode ser 250. O número importa menos do que saber se está crescendo ou protegido. A pergunta do Federal Reserve sobre a emergência de 400 dólares fica na minha cabeça porque é um marco simples. Eu não a venero. Uso como marcador de caminho.
A página não está ali para me julgar. A página está ali para que meu medo não consiga editar as provas.
O que devo fazer quando perco um dia ou sinto medo de novo?
Eu recomeço na próxima pista e reduzo a ação até ela ficar pequena demais para recusar.
Perdi a quinta-feira passada. Lembro porque choveu forte em Tóquio e o trem atrasou 22 minutos. Chequei mensagens primeiro, depois notícias, e então o dia ganhou dentes. À noite, eu ainda não tinha escutado. Meu eu antigo teria feito isso significar algo enorme. Meu eu atual escreveu perdi e foi dormir.
Na manhã seguinte, não tentei compensar com uma revisão financeira de 40 minutos. Compensação muitas vezes é punição usando um casaco útil. Apertei play na chaleira e transferi 5 dólares. Foi só isso. A prática voltou porque eu deixei a porta pequena de novo.
É aqui também que releio notas básicas de manifestação, não para me inspirar, mas para lembrar o mecanismo: atenção, identidade, repetição, ação. Não preciso de um discurso maior quando estou com medo. Preciso de um próximo passo menor.
Se o medo estiver alto, uso este reinício:
- Escute o áudio de 5 minutos uma vez.
- Coloque uma mão sobre a mesa e diga a data de hoje.
- Abra apenas uma conta.
- Escreva um número sem comentário.
- Escolha uma ação de menos de 60 segundos.
- Pare enquanto a prática ainda parece retornável.
Pequeno não é o oposto de sério. Pequeno é como coisas sérias continuam possíveis.
Algumas situações financeiras precisam de ajuda externa: aconselhamento sobre dívidas, orientação jurídica, apoio com benefícios, uma conversa com um credor ou um segundo olhar. O áudio não substitui isso. Ele me ajuda a me tornar a pessoa que consegue fazer a ligação. A National Foundation for Credit Counseling diz que muitas sessões certificadas de aconselhamento duram cerca de 30 a 60 minutos. Se você precisa dessa hora, use-a. Depois volte aos 5 minutos amanhã.
Esta noite, os fones já estão ao lado da caneca azul. Estou deixando-os ali de propósito.