money manifestation
Manifestare la stabilità finanziaria in 5 minuti al giorno
Una pratica calma di 5 minuti per manifestare stabilità finanziaria con audio Dream-Self, segnali di abitudine, prove di denaro e scelte più serene.
Domenica. Il bollitore ha fatto clic prima che trovassi gli occhiali. Per manifestare stabilità finanziaria con un audio Dream-Self di 5 minuti, ascolto ogni giorno, provo l’identità di una persona stabile con il denaro, poi faccio una piccola azione finanziaria. L’audio non è magia. È un segnale, ripetuto finché il mio comportamento non trova un posto più calmo su cui stare.
Cosa significa manifestare stabilità finanziaria con l’audio?
Significa che uso una breve registrazione per provare i pensieri e i comportamenti della versione finanziariamente stabile di me, prima che la giornata inizi a spendersi al posto mio.
Uso la parola manifestare con attenzione qui. Non intendo sedermi in cucina sperando che l’affitto cambi idea. Intendo nominare un’identità finanziaria stabile, ascoltarla ogni giorno e lasciare che quell’identità scelga una prossima azione. La Federal Reserve ha riportato nel suo Survey of Household Economics and Decisionmaking del 2023 che il 37% degli adulti non riuscirebbe a coprire un’emergenza da 400 dollari interamente in contanti o equivalenti. Quel numero non è astratto quando lo leggo al mio tavolo. Suona come cassetti che si aprono, carte controllate, qualcuno che trattiene il respiro.
L’audio dà al sistema nervoso un copione prima che la vecchia paura del denaro ne scriva uno. Nel Metodo AYA, la pratica è semplice: il Metodo AYA è una pratica quotidiana di manifestazione audio. Ogni giorno ascolti una breve registrazione personalizzata — il tuo Momento Dream-Self — narrata dalla versione di te che ha già manifestato la vita che intendi vivere. L’ascolto è la pratica. La ripetizione è il lavoro. L’audio è il metodo.
La stabilità finanziaria, per me, non è un numero abbastanza grande da impressionare uno sconosciuto. Sono bollette pagate prima del panico, spesa fatta senza controllare il conto sei volte, e risparmi che sopravvivono a un martedì difficile. Il Pew Research Center ha riportato nel 2024 che inflazione e costi domestici restavano tra le principali preoccupazioni per molti adulti negli Stati Uniti. Il mio corpo lo sapeva già prima del rapporto.
Una pratica sul denaro deve essere abbastanza piccola da sopravvivere a una persona stanca. Cinque minuti sopravvivono a me.
Ecco la distinzione che tengo sulla pagina:
| Pratica | Cosa le chiedo di fare | Cosa non le chiedo di fare |
|---|---|---|
| Audio Dream-Self | Provare ogni giorno un’identità stabile | Sostituire guadagno, risparmio o pianificazione |
| Controllo del budget | Mostrare i numeri attuali | Dirmi quanto valgo |
| Affermazione quotidiana | Dare una frase di direzione | Sostenere tutto il metodo |
| Bacheca di Manifestazione | Tenere vicino prove visibili | Diventare prova da sola |
Tengo questa tabella perché ho creato prodotti per abitudini usati da circa 14.000 persone, e i compiti confusi rompono le abitudini. Quando a uno strumento vengono chiesti cinque lavori, la persona lascia entro giovedì.
Perché cinque minuti funzionano meglio di un lungo rituale sul denaro?
Cinque minuti funzionano perché tolgono la parte in cui l’ambizione rende l’abitudine troppo costosa da ripetere.
L’ho imparato nel modo meno glamour, attraverso i grafici di retention. Nella piccola app per abitudini che ho costruito, il calo della prima settimana era sempre più netto quando gli utenti rendevano troppo grande il primo obiettivo. BJ Fogg, ricercatore comportamentale di Stanford, scrive da anni che i comportamenti minuscoli funzionano perché sono più facili da fare quando la motivazione è bassa. La paura del denaro abbassa la motivazione in fretta. Un audio breve lo rispetta.
La cornice dei 5 minuti impedisce anche alla pratica di diventare un’altra incombenza finanziaria. Ne ho già: tasse, ricevute, abbonamenti, la vergogna silenziosa di una prova gratuita dimenticata per 3 mesi. Quando l’audio resta breve, posso ascoltarlo prima di lavarmi i denti. Questo è l’ordine in cui lo faccio. Audio, denti, caffè. Non tratto con me stessa prima delle 7:15.
C’è una ragione di progettazione comportamentale. Uno studio della Duke University del 2002, spesso associato a Wendy Wood e colleghi, ha rilevato che circa il 43% delle azioni quotidiane veniva svolto abitualmente in contesti familiari. Il numero non è perfetto per ogni vita, ma il principio ha retto nei miei dati: il contesto sostiene il comportamento dopo che l’entusiasmo se ne va.
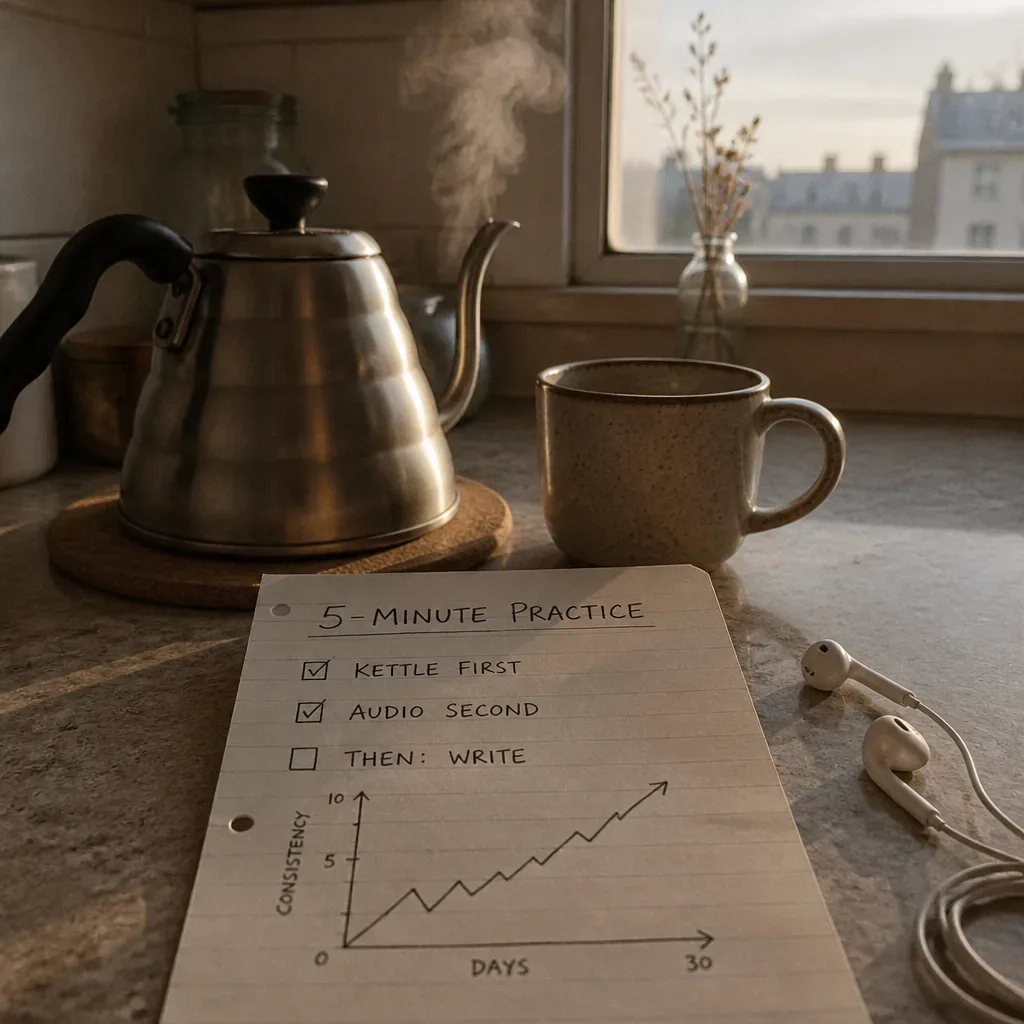
L’audio diventa un segnale di contesto. Il bollitore dice mattino. Le cuffie dicono ora parla la me stabile. Il quaderno dice lascia una prova.
Uso un audio Dream-Self di 5 minuti così:
- Premo play prima di controllare i messaggi.
- Sento la me stabile descrivere una scena ordinaria di denaro.
- Lascio che la scena sia noiosa e specifica.
- Scrivo un’azione finanziaria che posso completare oggi.
- Mi fermo prima di rendere la pratica drammatica.
Una pratica che ha bisogno dell’umore perfetto non è una pratica. È un bollettino meteo.
Se vuoi una mappa più ampia, leggerei questo insieme al pilastro della Manifestazione, soprattutto se stai cercando di separare il desiderare dall’attenzione ripetuta. Io avevo bisogno di quella separazione. Ne ho ancora bisogno.
Cosa dovrebbe dire davvero il mio audio Dream-Self sul denaro?
Dovrebbe dire prove specifiche e credibili di stabilità finanziaria al presente, con la voce della versione di te che si comporta già in quel modo.
Ho scritto il mio un martedì sera con una matita spuntata, perché le penne mi fanno recitare. La prima bozza era troppo grandiosa. Dentro c’erano grandi numeri. Sembrava una persona che cercava di vincere una discussione con la paura. Così ho cancellato quasi tutto. Neville Goddard ha scritto spesso del sentire il desiderio realizzato, ma la parte che trovo utilizzabile non è la teatralità. È l’assunzione sentita di essere la persona che agirebbe diversamente ora.
La mia versione migliore diceva questo: controllo il conto senza irrigidirmi. Pago ciò che è dovuto prima che diventi rumore. Sposto una piccola somma nei risparmi perché anche le piccole somme sono voti. Mi fermo prima di comprare la cosa che in realtà è un sentimento. So cosa entra. So cosa esce. Il mio denaro ha date.
L’American Psychological Association ha rilevato più volte che il denaro è una fonte importante di stress nei suoi rapporti Stress in America; nel 2023, inflazione ed economia sono state indicate da molti adulti come fattori di stress significativi. Questo conta perché un cervello stressato non ha bisogno prima di poesia. Ha bisogno di orientamento.
Tengo questi ingredienti nel copione:
- Una riga sulla sicurezza nel corpo.
- Una riga sul conoscere i numeri.
- Una riga sulle bollette gestite in tempo.
- Una riga sul risparmio, anche se l’importo è 5 dollari.
- Una riga sul dire no senza fare un discorso.
- Una riga sulla prossima azione visibile.
Se usi già una frase quotidiana dal pilastro delle Affermazioni, lascia che sia un complemento, non tutto il motore. L’audio porta il quotidiano. Una frase può indicare. La registrazione può immergere.
Ecco un piccolo scheletro di copione che ho usato:
Sono la versione di me che controlla i numeri con calma. So cosa è dovuto questa settimana. Scelgo un’azione pulita prima di spendere. Lascio contare i piccoli risparmi. Non confondo la pressione con la verità. Sto costruendo stabilità in modi datati e visibili.
Il denaro diventa meno mitico quando ha una data, un importo e una prossima azione.
Come faccio a far entrare la pratica in una mattina vera?
Aggancio l’audio a un segnale del mattino già esistente, così non mi serve una nuova personalità prima di colazione.
Il mio segnale è il bollitore. Il tuo può essere la luce del bagno, la fermata dell’autobus, la prima corsa in ascensore o il momento in cui si apre il laptop. Il segnale conta più del fascino del segnale. James Clear ha reso popolare l’habit stacking, e la base di ricerca dietro è più vecchia della frase: le intenzioni di implementazione, studiate da Peter Gollwitzer, mostrano che i piani se-allora possono aumentare il seguito in molti comportamenti. Se bollitore, allora audio. Se le porte del treno si chiudono, allora audio. Se il caffè esce, allora audio.
Tengo il telefono a faccia in giù. Non è purezza morale. È ingegneria. Se vedo prima i messaggi, la mia attenzione va alle emergenze degli altri. Un articolo del 2023 su Reviews of Human Factors and Ergonomics userebbe un linguaggio più pulito per il cambio di attenzione, ma la mia cucina ha il suo termine: perdo pezzi.
I primi 30 secondi decidono la mattina. Non mi chiedo se ho voglia di ascoltare. Premo play mentre sono ancora abbastanza mezza addormentata da obbedire.
La mia impostazione è semplice:
| Segnale | Posizione dell’audio | Prova dopo l’ascolto |
|---|---|---|
| Il bollitore bolle | Cuffie già accanto alla tazza | Scrivo l’azione finanziaria di oggi |
| Il treno parte | Audio scaricato offline | Controllo un conto dopo l’arrivo |
| Inizia la pausa pranzo | Promemoria sul calendario alle 12:05 | Cancello o rimando una spesa |
| Si accende la lampada sul comodino | Telefono in modalità concentrazione | Sposto una piccola somma nei risparmi |
Ho visto migliaia di utenti provare a costruire abitudini, e quelli che continuano di solito rendono la linea di partenza imbarazzantemente vicina. Non nobile. Vicina.
Alcune mattine aggiungo una frase dalla mia pagina di affermazioni dopo l’audio. Alcune mattine guardo la mia Bacheca di Manifestazione perché lì ho una foto del saldo di un conto, da un mese in cui non sono tornata indietro. Ma non le confondo con la pratica principale. L’audio è il metodo. Il resto sono piccoli oggetti intorno.
Se misuri il tempo, 5 minuti bastano: 4 minuti per l’ascolto, 1 minuto per la prova. Uno studio del 2019 sul Journal of Behavioral Medicine ha rilevato che gli interventi di autoaffermazione possono sostenere risposte adattive sotto minaccia, anche se gli effetti variano in base al contesto. Io lo prendo come permesso a restare modesta.
Quale azione finanziaria dovrei fare dopo l’ascolto?
Faccio un’azione abbastanza piccola da finire subito e abbastanza concreta da lasciare una prova.
L’azione non è sempre risparmiare. A volte è guardare. Guardare è sottovalutato. Anche l’evitamento addebita interessi, non sempre in denaro, ma spesso in commissioni di ritardo e tensione nel corpo. Il lavoro del Consumer Financial Protection Bureau sul benessere finanziario definisce il benessere anche come avere controllo sulle finanze quotidiane e capacità di assorbire gli shock. Il controllo inizia dal vedere cosa c’è.
La mia regola è un’azione sotto i 60 secondi. Non perché le azioni più grandi siano sbagliate, ma perché 60 secondi impediscono la contrattazione. Posso sempre continuare dopo. Spesso lo faccio. Ma la promessa resta piccola, perché le piccole promesse mantengono fiducia con la me di domani.
Ecco azioni che valgono:
- Controllare il saldo di un conto.
- Pagare una bolletta già dovuta.
- Spostare 5, 10 o 20 dollari nei risparmi.
- Cancellare un abbonamento inutilizzato.
- Mettere una pausa di 24 ore su un acquisto.
- Scrivere su carta il prossimo giorno di paga e la prossima scadenza.
- Inviare una fattura o un promemoria di pagamento.
Una persona stabile non è qualcuno che non desidera mai nulla. Una persona stabile riesce ad aspettare abbastanza da scegliere.
Se l’astrologia fa parte del modo in cui segni il tempo, la terrei pratica e leggerei Astrologia e manifestazione come aiuto per il tempismo, non come permesso per evitare i numeri. Ho usato le date lunari come date di revisione. Il conto doveva comunque essere aperto.
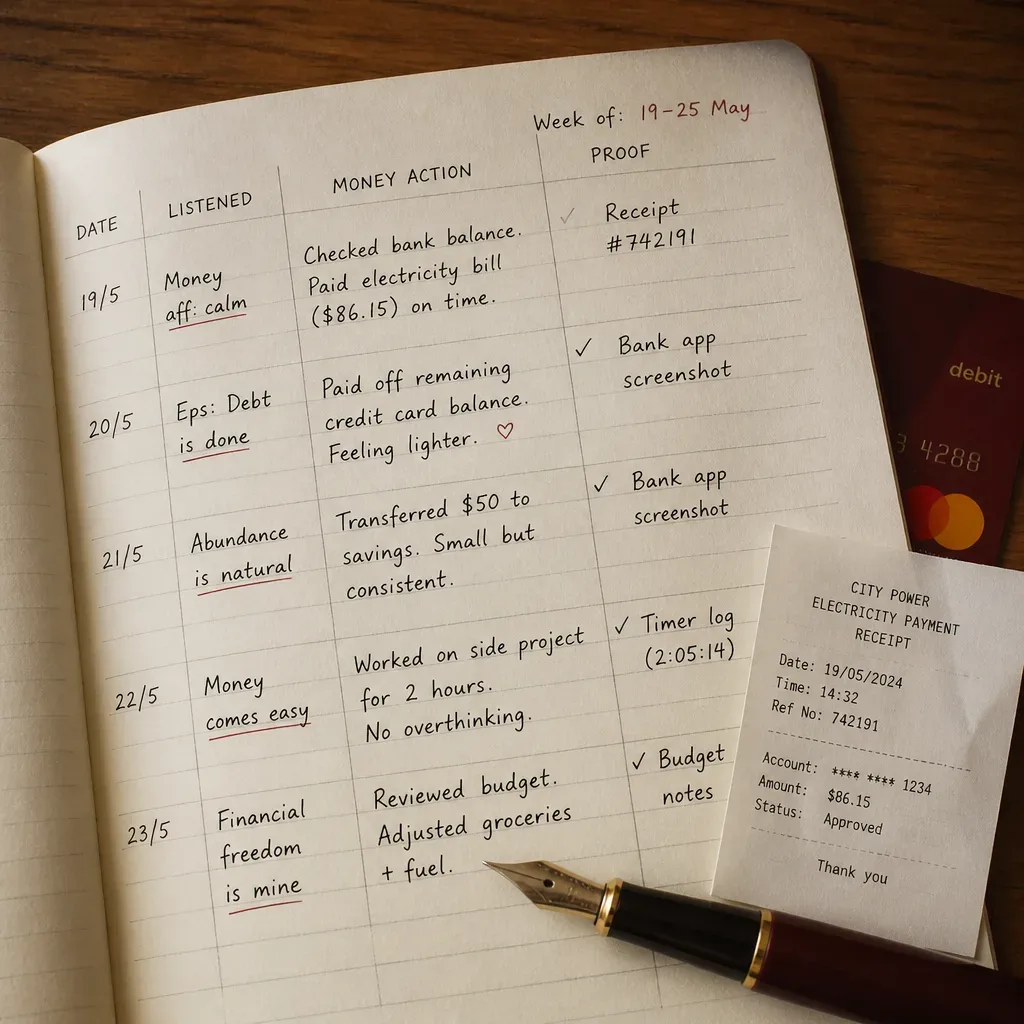
Joe Dispenza parla spesso di provare uno stato futuro finché il corpo inizia a riconoscerlo. Lo archivio accanto alla scienza delle abitudini, con una cautela scritta a matita: anche il corpo ha bisogno di ricevute. Dopo l’audio, ne lascio una. Una conferma di trasferimento. Una bolletta barrata. Una nota che dice conto controllato, niente nascondersi.
Una prova al giorno diventa 30 prove in un mese. Trenta prove sono più difficili da liquidare di un umore.
Come capisco se la stabilità finanziaria sta davvero cambiando?
Traccio le prove, non i sentimenti, perché i sentimenti si muovono troppo in fretta per essere l’unica misura.
Uso una piccola pagina con 4 colonne: data, ascoltato, azione finanziaria, prova. Non è bella. I tracker belli a volte diventano un’altra cosa da mantenere. Nei dati della mia vecchia app, gli utenti che creavano registri binari semplici spesso restavano più a lungo di quelli che personalizzavano dashboard complesse. Non posso pubblicare ogni numero interno perché la privacy degli utenti conta, ma lo schema era chiaro su migliaia di account: l’attrito si nasconde nella bellezza.
Ecco la versione nel mio quaderno:
| Data | Ascoltato? | Azione finanziaria | Prova |
|---|---|---|---|
| 1 ott | Sì | Controllato conto affitto | Saldo scritto |
| 2 ott | Sì | Rimandata giacca | Nota 24 ore |
| 3 ott | Sì | Spostati 10 dollari | Trasferimento salvato |
| 4 ott | No | Pagata bolletta telefono | Ricevuta salvata |
Il giorno saltato conta meno del ritorno. La ricerca sulle abitudini nota spesso che l’automaticità cresce attraverso la ripetizione nel contesto, non attraverso la perfezione. Un noto studio del 2009 di Phillippa Lally e colleghi ha rilevato che la formazione di un’abitudine richiedeva in media 66 giorni, con ampia variazione da 18 a 254 giorni. Mi piace quell’intervallo perché suona come persone vere.
Controllo 3 segnali ogni domenica:
- Ho ascoltato almeno 5 giorni questa settimana?
- Ho lasciato almeno 3 prove di denaro?
- Una decisione è sembrata più calma di prima?
La terza domanda è morbida, ma la tengo. La stabilità è in parte numerica e in parte fisiologica. Se riesco ad aprire l’app della banca senza alzare le spalle, conta. Se riesco a dire non questa settimana senza spiegare tutta la mia infanzia, conta anche quello.
Tengo anche una misura mensile: il cuscinetto di emergenza. Può essere 25 dollari. Può essere 250. Il numero conta meno del fatto che stia crescendo o sia protetto. La domanda della Federal Reserve sull’emergenza da 400 dollari mi resta in testa perché è un riferimento semplice. Non lo venero. Lo uso come pietra miliare.
La pagina non è lì per giudicarmi. La pagina è lì perché la mia paura non possa modificare le prove.
Cosa faccio quando salto un giorno o mi sento di nuovo spaventata?
Ricomincio al segnale successivo e abbasso l’azione finché diventa troppo piccola da rifiutare.
Ho saltato giovedì scorso. Me lo ricordo perché a Tokyo pioveva forte e il treno era in ritardo di 22 minuti. Ho controllato prima i messaggi, poi le notizie, poi la giornata aveva i denti. La sera non avevo ascoltato. La vecchia me avrebbe fatto significare quella cosa qualcosa di enorme. La me di adesso ha scritto saltato ed è andata a letto.
La mattina dopo non ho cercato di compensare con una revisione finanziaria di 40 minuti. La compensazione è spesso punizione con addosso un cappotto utile. Ho premuto play al bollitore e ho spostato 5 dollari. Tutto qui. La pratica è tornata perché ho reso di nuovo piccola la porta.
Qui rileggo anche le note di base sulla manifestazione, non per ispirarmi, ma per ricordare il meccanismo: attenzione, identità, ripetizione, azione. Quando ho paura non mi serve un discorso più grande. Mi serve un prossimo passo più piccolo.
Se la paura è alta, uso questo reset:
- Ascolta una volta l’audio di 5 minuti.
- Metti una mano sul tavolo e nomina la data di oggi.
- Apri un solo conto.
- Scrivi un numero senza commenti.
- Scegli un’azione sotto i 60 secondi.
- Fermati mentre la pratica sembra ancora accessibile.
Piccolo non è l’opposto di serio. Piccolo è il modo in cui le cose serie restano possibili.
Alcune situazioni di denaro hanno bisogno di aiuto esterno: consulenza sul debito, consulenza legale, supporto per i benefici, una conversazione con un creditore o un secondo paio di occhi. L’audio non sostituisce tutto questo. Mi aiuta a diventare la persona che riesce a fare la chiamata. La National Foundation for Credit Counseling dice che molte sessioni di consulenza certificate durano circa 30-60 minuti. Se hai bisogno di quell’ora, prendila. Poi torna ai 5 minuti domani.
Stasera le cuffie sono già accanto alla tazza blu. Le lascio lì di proposito.